📌 POINTS À RETENIR
- Les revenus d'un parking loué nu relèvent des revenus fonciers, pas des BIC
- En dessous de 15 000 € de loyers annuels, le micro-foncier s'applique automatiquement (abattement 30 %)
- Si la borne de recharge génère des services facturés, on bascule en BIC (abattement 50 % en micro)
- Zéro seuil d'exonération : même 50 €/mois doivent être déclarés
⏱️ Temps de lecture : ~6 min
Vous louez une place de parking et vous vous demandez si oui ou non vous devez le déclarer aux impôts ? Spoiler : oui, toujours. Mais la bonne nouvelle, c'est que la fiscalité d'un parking est l'une des plus simples qui soit en immobilier.
Quelle fiscalité s'applique à la location d'un parking ? Les revenus tirés de la location d'une place de parking nue sont imposés dans la catégorie des revenus fonciers. En dessous de 15 000 € de loyers annuels, le régime micro-foncier s'applique automatiquement avec un abattement de 30 %.
On vous explique tout : quel régime choisir, comment remplir votre déclaration, et ce qui change si votre parking est équipé d'une borne de recharge.
Parking loué : quelle catégorie fiscale ?
Première question à se poser : est-ce que vous louez le parking seul ou avec un service supplémentaire ?
Si vous louez une place de parking nue — c'est-à-dire sans service annexe — les loyers que vous encaissez sont des revenus fonciers. C'est la catégorie par défaut, la plus simple.
Si vous proposez en plus un service (gardiennage, recharge électrique facturée à la consommation, accès sécurisé géré…), les revenus peuvent basculer dans la catégorie des BIC (Bénéfices Industriels et Commerciaux). On y revient plus bas.
⚠️ Erreur courante : croire que louer un parking à un particulier pour 80 €/mois ne mérite pas d'être déclaré. Aucun texte fiscal ne prévoit de seuil d'exonération pour ce type de location. La règle est simple : tout revenu foncier encaissé est imposable.
Pour aller plus loin sur ce que représente concrètement un tel investissement, notre guide complet pour investir dans un parking détaille les chiffres par ville et les étapes d'achat.
Le micro-foncier : le régime par défaut
Si vos revenus fonciers bruts (tous biens confondus) restent inférieurs à 15 000 € par an, vous relevez automatiquement du régime micro-foncier.
Concrètement, c'est ultra-simple :
- Vous déclarez le total des loyers encaissés dans l'année
- L'administration applique un abattement forfaitaire de 30 %
- Vous êtes imposé sur les 70 % restants, au taux marginal de votre tranche + 17,2 % de prélèvements sociaux
Exemple : vous louez votre place 120 €/mois, soit 1 440 € sur l'année. Vous déclarez 1 440 €. L'abattement de 30 % donne une base imposable de 1 008 €. Si vous êtes à 30 % de TMI, vous payez environ 302 € + 173 € de PS = ~475 € d'impôt.
Pas de justificatif à fournir, pas de case compliquée. Le micro-foncier est fait pour vous si vos charges réelles sont faibles (pas de crédit, peu de travaux).
💡 Astuce : si vous n'avez pas d'emprunt sur votre parking et que vous n'avez fait aucun travaux cette année, le micro-foncier est presque toujours la solution la plus simple — et souvent la moins chère.
Le régime réel : quand ça vaut le coup
Vous pouvez opter pour le régime réel même si vous restez sous le seuil de 15 000 €. Cette option est intéressante si vos charges déductibles dépassent 30 % de vos loyers.
Quelles charges peut-on déduire au réel ?
- Intérêts d'emprunt (si vous avez financé à crédit)
- Frais de gestion et d'assurance
- Travaux de réparation et d'entretien
- Taxe foncière (hors ordures ménagères si refacturée au locataire)
- Frais de procédure (en cas de litige)
Attention : l'option pour le régime réel vous engage pour 3 ans. Impossible de repasser au micro-foncier avant cette échéance. Pensez-y avant de cocher la case.
Si vos charges déductibles sont supérieures aux loyers encaissés, vous créez un déficit foncier. Celui-ci est imputable sur votre revenu global dans la limite de 10 700 € par an (le surplus se reporte sur les revenus fonciers des 10 années suivantes).
Pour comprendre l'impact de la fiscalité sur le rendement net réel d'un parking, consultez notre article sur le calcul du rendement d'une place de parking — il montre chiffres à l'appui comment le régime fiscal change tout.
Le conseil de Julien
Dans la pratique, le régime réel devient intéressant dès que vous avez un crédit immobilier sur la place de parking. Les intérêts d'emprunt peuvent facilement représenter 15 à 25 % des loyers sur les premières années — combinés à la taxe foncière et aux éventuels travaux, on dépasse vite l'abattement forfaitaire de 30 %. Faites le calcul avant la déclaration, pas après.
Parking avec borne électrique : attention au basculement en BIC
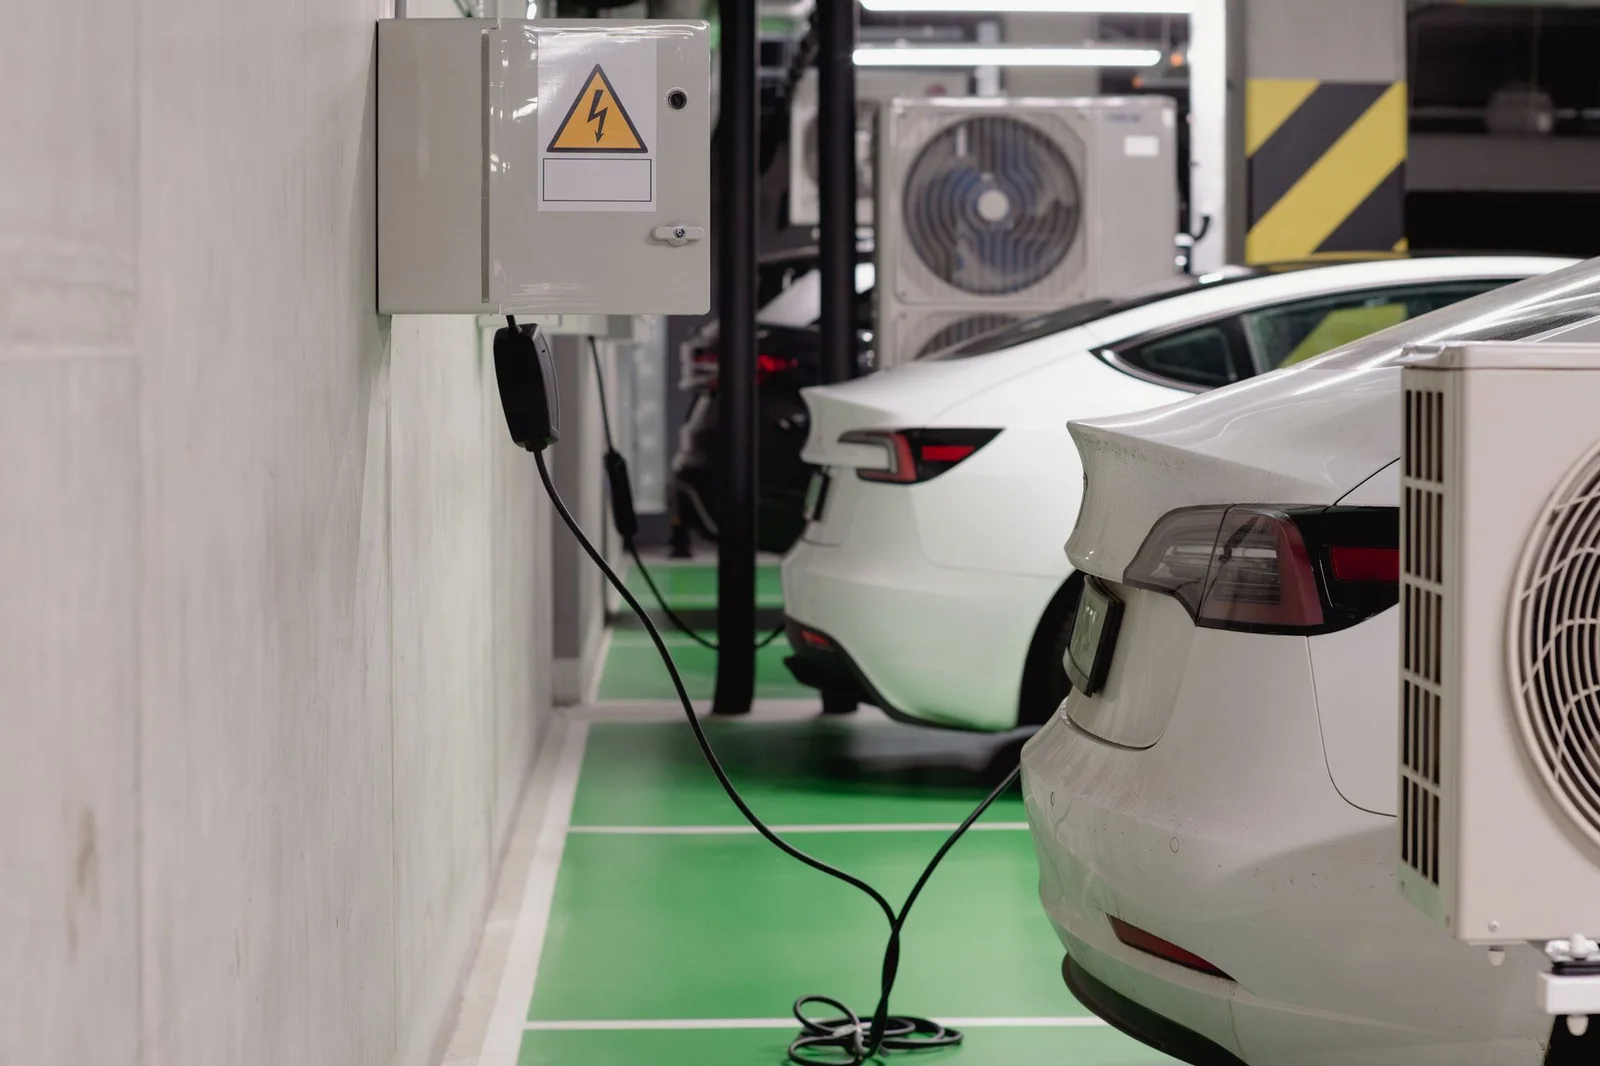
C'est le cas particulier qui surprend de plus en plus d'investisseurs : le parking équipé d'une borne de recharge.
Si vous louez la place et que la borne est comprise dans le loyer (forfait fixe mensuel), vous restez en revenus fonciers. Simple.
En revanche, si vous facturez la recharge à la consommation (par kWh ou par heure), vous fournissez un service. Les revenus passent alors dans la catégorie BIC.
La bonne nouvelle ? Le micro-BIC offre un abattement de 50 % (contre 30 % en micro-foncier), ce qui est souvent plus avantageux. En contrepartie, les règles comptables sont légèrement plus complexes.
Ce point est détaillé dans notre guide sur la fiscalité des parkings avec borne électrique qui couvre aussi les démarches d'achat et le budget réel.
⚠️ Erreur courante : mixer les deux régimes dans la même déclaration. Si vous avez deux parkings — un nu et un avec service de recharge facturé — les revenus du premier vont en revenus fonciers, ceux du second en BIC. Ce sont deux cases différentes sur votre déclaration.
Comment déclarer concrètement
Pas de panique, le formulaire est standard. Voici la marche à suivre selon votre régime :
En micro-foncier : Vous reportez le montant total des loyers perçus dans l'année sur votre déclaration 2042, case 4BE (revenus fonciers bruts micro). L'abattement de 30 % est calculé automatiquement par l'administration.
Au régime réel : Vous remplissez la déclaration 2044 (revenus fonciers au réel) en détaillant vos loyers bruts et chaque charge déductible. Le résultat net est ensuite reporté sur la 2042.
En BIC (parking avec services) : Vous utilisez la déclaration 2042 C PRO, case 5ND (micro-BIC) ou 5KC (réel simplifié BIC). La comptabilité devient un peu plus rigoureuse, mais reste gérable sans comptable pour un seul parking.
Les guides de déclaration publiés par Parkto et Leemo détaillent les cases à remplir pour 2026 si vous souhaitez un pas-à-pas visuel.
Pour ce qui est des règles fiscales générales qui encadrent les revenus fonciers, la documentation officielle de l'administration fiscale reste la référence.
💡 Astuce : si vous avez plusieurs parkings, additionnez tous les loyers perçus avant de choisir votre régime. Le seuil micro-foncier de 15 000 € s'apprécie sur l'ensemble de vos revenus fonciers, pas bien par bien.
Ce type de placement s'inscrit d'ailleurs dans une logique de diversification patrimoniale plus large : si vous évaluez d'autres actifs tangibles, notre panorama des placements alternatifs en 2026 peut vous aider à comparer les régimes fiscaux selon les familles d'actifs.
FAQ — Fiscalité location parking
Quels revenus de location de parking faut-il déclarer ?
Tous les loyers encaissés dans l'année sont imposables, quels que soient le montant et le type de locataire. Il n'existe pas de seuil d'exonération pour un parking loué nu. Même 50 € par mois doivent apparaître dans votre déclaration de revenus.
Quelle est la différence entre micro-foncier et régime réel pour un parking ?
Le micro-foncier s'applique si vos revenus fonciers bruts sont inférieurs à 15 000 € : l'administration applique un abattement forfaitaire de 30 %, sans justificatif à fournir. Le régime réel permet de déduire les charges réelles (travaux, intérêts d'emprunt, taxe foncière, assurance) et devient plus avantageux dès que ces charges dépassent 30 % des loyers.
Un parking avec borne de recharge est-il taxé comme un parking classique ?
Pas exactement. Si vous facturez la recharge à la consommation en plus du loyer, l'activité peut basculer en BIC, ce qui ouvre droit au micro-BIC avec un abattement de 50 %. Si la borne est incluse dans un loyer forfaitaire fixe, vous restez en revenus fonciers.
Faut-il déclarer la location d'un parking même pour quelques dizaines d'euros par mois ?
Oui. Aucun seuil légal n'exonère la location d'un parking nu en France. Même 50 € par mois doivent être déclarés dans la catégorie revenus fonciers ou BIC selon le cas. L'administration fiscale peut effectuer un contrôle sur plusieurs années si des revenus sont omis.
Conclusion
La fiscalité d'un parking, c'est finalement l'une des plus lisibles de l'investissement immobilier. Pas de LMNP, pas de SCI obligatoire, pas de régime exotique à maîtriser — just un choix binaire entre micro-foncier et régime réel, avec une variante BIC si la borne entre en jeu.
Les trois points à retenir avant de fermer cet onglet :
- Micro-foncier par défaut sous 15 000 € de loyers : abattement 30 %, zéro justificatif
- Régime réel si vos charges (crédit, travaux) dépassent 30 % des loyers
- BIC si vous facturez la recharge à la consommation — abattement 50 % en micro-BIC
La fiscalité pèse directement sur le rendement net. Avant d'acheter, simulez les deux régimes avec vos chiffres réels. C'est souvent là que se jouent 0,5 à 1 point de rendement — pas anodin sur un actif à 15 000-25 000 €.